

 सिटीपोष्ट
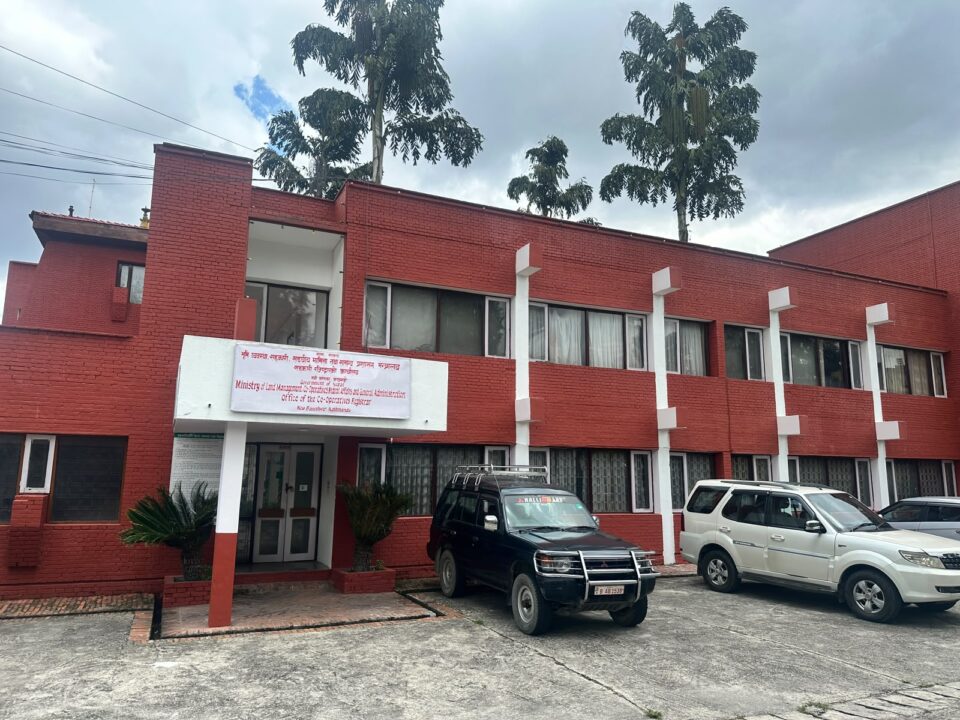
काठमाडौँ, २ असोज । सहकारी संस्थाबाट ऋण लिने सदस्यलाई राहत पुग्ने गरी सरकारले ऋणको अधिकतम ब्याजदर १३ प्रतिशतमा सीमित गरेको छ । यसअघि अधिकतम १६ प्रतिशत कायम रहेको सन्दर्भ ब्याजदर तीन प्रतिशत विन्दुले घटाएर बिहीबारदेखि लागू गरिएको हो । नयाँ व्यवस्थासँगै सहकारीले ब्याजबाहेक विभिन्न शीर्षकमा अतिरिक्त शुल्क असुल्ने तथा ब्याजमाथि पुनः ब्याज लगाउने अभ्यासमा समेत रोक लगाइएको छ ।
सहकारी रजिष्ट्रारको कार्यालयले सहकारी ऐन, २०७४ को दफा ५१ बमोजिम गठित समितिको सिफारिसका आधारमा सन्दर्भ ब्याजदर पुनरावलोकन गरी नयाँ सीमा निर्धारण गरेको हो । ऐनले रजिष्ट्रारलाई सम्बन्धित समितिको सिफारिसमा सहकारी संस्थाका लागि बचत तथा ऋणको सन्दर्भ ब्याजदर निर्धारण गर्न सक्ने अधिकार दिएको छ ।
नयाँ व्यवस्थाअनुसार कुनै पनि सहकारी संस्थाले सदस्यलाई प्रवाह गर्ने ऋणमा १३ प्रतिशतभन्दा बढी ब्याज लिन पाउने छैन । संस्थाको कारोबारको अवस्था, आवश्यकता र औचित्य हेरी १३ प्रतिशतभन्दा कम ब्याजदर तोक्न भने सकिनेछ । त्यस्तै, बचतमा दिने र ऋणमा लिने ब्याजदरबीचको अन्तर अर्थात् ‘स्प्रेड’ छ प्रतिशतभन्दा बढी राख्न नपाइने व्यवस्था गरिएको छ ।
ब्याजदरमा गरिएको सीमासँगै ऋणी सदस्यबाट लिइने अतिरिक्त लागतबारे पनि कार्यालयले स्पष्ट व्यवस्था गरेको छ । ऋणसँग सम्बन्धित सम्पूर्ण लागत ब्याजदरमै समावेश हुने भएकाले प्रशासनिक शुल्क, सेवा शुल्क, नवीकरण शुल्क, फाराम दस्तुर वा यस्तै अन्य शीर्षकमा थप रकम लिन सहकारी संस्थाले पाउने छैनन् । यसले ऋणीले वास्तविक रूपमा तिर्नुपर्ने लागतलाई पारदर्शी बनाउन खोजेको देखिन्छ ।
त्यस्तै, सहकारीले सदस्यलाई दिएको ऋणमा लागेको ब्याजलाई मूल ऋणमा पुँजीकृत गरी त्यसैमा पुनः ब्याज लगाउन नपाउने व्यवस्था गरिएको छ । हर्जाना असुल गर्ने निर्णय भएको अवस्थामा पनि असुल हुन बाँकी ब्याज रकमको पाँच प्रतिशतभन्दा बढी हर्जाना लिन नपाइने स्पष्ट पारिएको छ । ऋणको लागत बढाउने अप्रत्यक्ष माध्यम रोक्ने उद्देश्यले यस्तो व्यवस्था गरिएको कार्यालयले जनाएको छ ।
सहकारीले आफूले निर्धारण गरेको ब्याजदर सबै सदस्यले जानकारी पाउने गरी वेबसाइट वा अन्य उपयुक्त माध्यमबाट अनिवार्य रूपमा सार्वजनिक गर्नुपर्नेछ । एउटै प्रकृतिको बचत वा ऋणमा सदस्य, सञ्चालक समिति तथा पदाधिकारी, लेखा सुपरीवेक्षण समितिका पदाधिकारी, विभिन्न उपसमितिका सदस्य, व्यवस्थापक तथा कर्मचारीबीच ब्याजदरमा विभेद गर्नसमेत नपाइने व्यवस्था गरिएको छ ।
ऋण प्रवाहको प्रक्रियालाई समेत व्यवस्थित बनाइएको छ । सहकारी संस्थाले ऋण उपलब्ध गराउँदा सम्बन्धित ऋणी सदस्यको व्यक्तिगत खातामा रकम जम्मा गर्नुपर्नेछ । सदस्यले व्यक्तिगत रूपमा लिएको ऋण दायित्वभन्दा बढी हुने गरी संस्थाको अन्य दायित्वसमेत जोडेर ऋणीमाथि अतिरिक्त ऋणभार सिर्जना गर्न नपाइने निर्देशनमा उल्लेख छ ।
ब्याजदर घटाउने र ऋण असुलीमा पारदर्शिता कायम गर्ने व्यवस्था यस्तो समयमा आएको छ, जतिबेला सहकारी क्षेत्रले सदस्यको बचत सुरक्षा र संस्थागत सुशासनसँग सम्बन्धित गम्भीर चुनौती सामना गरिरहेको छ । देशका विभिन्न प्रदेशमा दर्ता भएका केही सहकारीका सञ्चालकले बचतकर्ताको रकम दुरुपयोग गरी फरार भएको तथा बचत फिर्ताको समस्या देखिएको विषय सार्वजनिक बहसमा रहँदै आएको छ । यस्तो अवस्थामा ब्याजदर नियन्त्रणसँगै सदस्यको बचत सुरक्षित गर्ने, संस्थाको वित्तीय अनुशासन कायम गर्ने र नियमन तथा अनुगमनलाई प्रभावकारी बनाउने पक्ष पनि उत्तिकै महत्वपूर्ण देखिन्छ ।
सहकारी क्षेत्रको समस्या केवल ऋणको ब्याजदरमा सीमित छैन । सदस्यले आफ्नो बचत सुरक्षित हुने विश्वास, संस्थाले वित्तीय अनुशासन पालना गर्ने अवस्था र नियामक निकायले समयमै अनुगमन तथा कारबाही गर्न सक्ने क्षमता सहकारीप्रतिको विश्वाससँग प्रत्यक्ष जोडिन्छ । त्यसैले नयाँ ब्याजदरसम्बन्धी व्यवस्था प्रभावकारी रूपमा कार्यान्वयन गर्नुका साथै संस्थाहरूको वित्तीय अवस्था र कारोबारको नियमित निगरानी आवश्यक हुन्छ ।
नयाँ निर्देशन कार्यान्वयनको अनुगमनमा राष्ट्रिय सहकारी महासंघ तथा केन्द्रीय विषयगत सहकारी संघहरूको भूमिकासमेत रहनेछ । सम्बन्धित संस्थाहरूलाई नयाँ व्यवस्थाबारे जानकारी गराउने र पालना भए–नभएको अनुगमन गर्न कार्यालयले आग्रह गरेको छ ।
सहकारीका सदस्यका लागि भने नयाँ व्यवस्थाको वास्तविक प्रभाव यसको कागजी कार्यान्वयनभन्दा व्यवहारमा निर्भर हुनेछ । १३ प्रतिशतको सीमा तोकिए पनि त्यसको नाममा अन्य शुल्क असुल्ने, ब्याजमाथि ब्याज लगाउने वा सदस्यअनुसार फरक व्यवहार गर्ने अभ्यास भए नयाँ व्यवस्थाको उद्देश्य पूरा हुन सक्दैन । त्यसैले नियामक निकायले अनुगमनलाई प्रभावकारी बनाउँदै उजुरी तथा गुनासो सुनुवाइको व्यवस्था बलियो बनाउनुपर्ने देखिन्छ ।
सहकारी संस्थाले पनि नयाँ ब्याजदरलाई केवल नियामकीय बाध्यताका रूपमा नभई सदस्यप्रतिको जिम्मेवारीका रूपमा कार्यान्वयन गर्न आवश्यक छ । बचतकर्ताको रकमको सुरक्षा, ऋण कारोबारमा पारदर्शिता र वित्तीय अनुशासन कायम गर्न सके मात्र सहकारीप्रति कमजोर बन्दै गएको विश्वास पुनःस्थापित गर्न सहयोग पुग्नेछ । नयाँ ब्याजदर व्यवस्था त्यस दिशामा एउटा नियामकीय कदम भए पनि सहकारी क्षेत्रको समग्र सुधारका लागि वित्तीय सुशासन र प्रभावकारी नियमनलाई निरन्तरता दिनुपर्ने आवश्यकता कायमै छ ।




प्रतिक्रिया दिनुहोस्